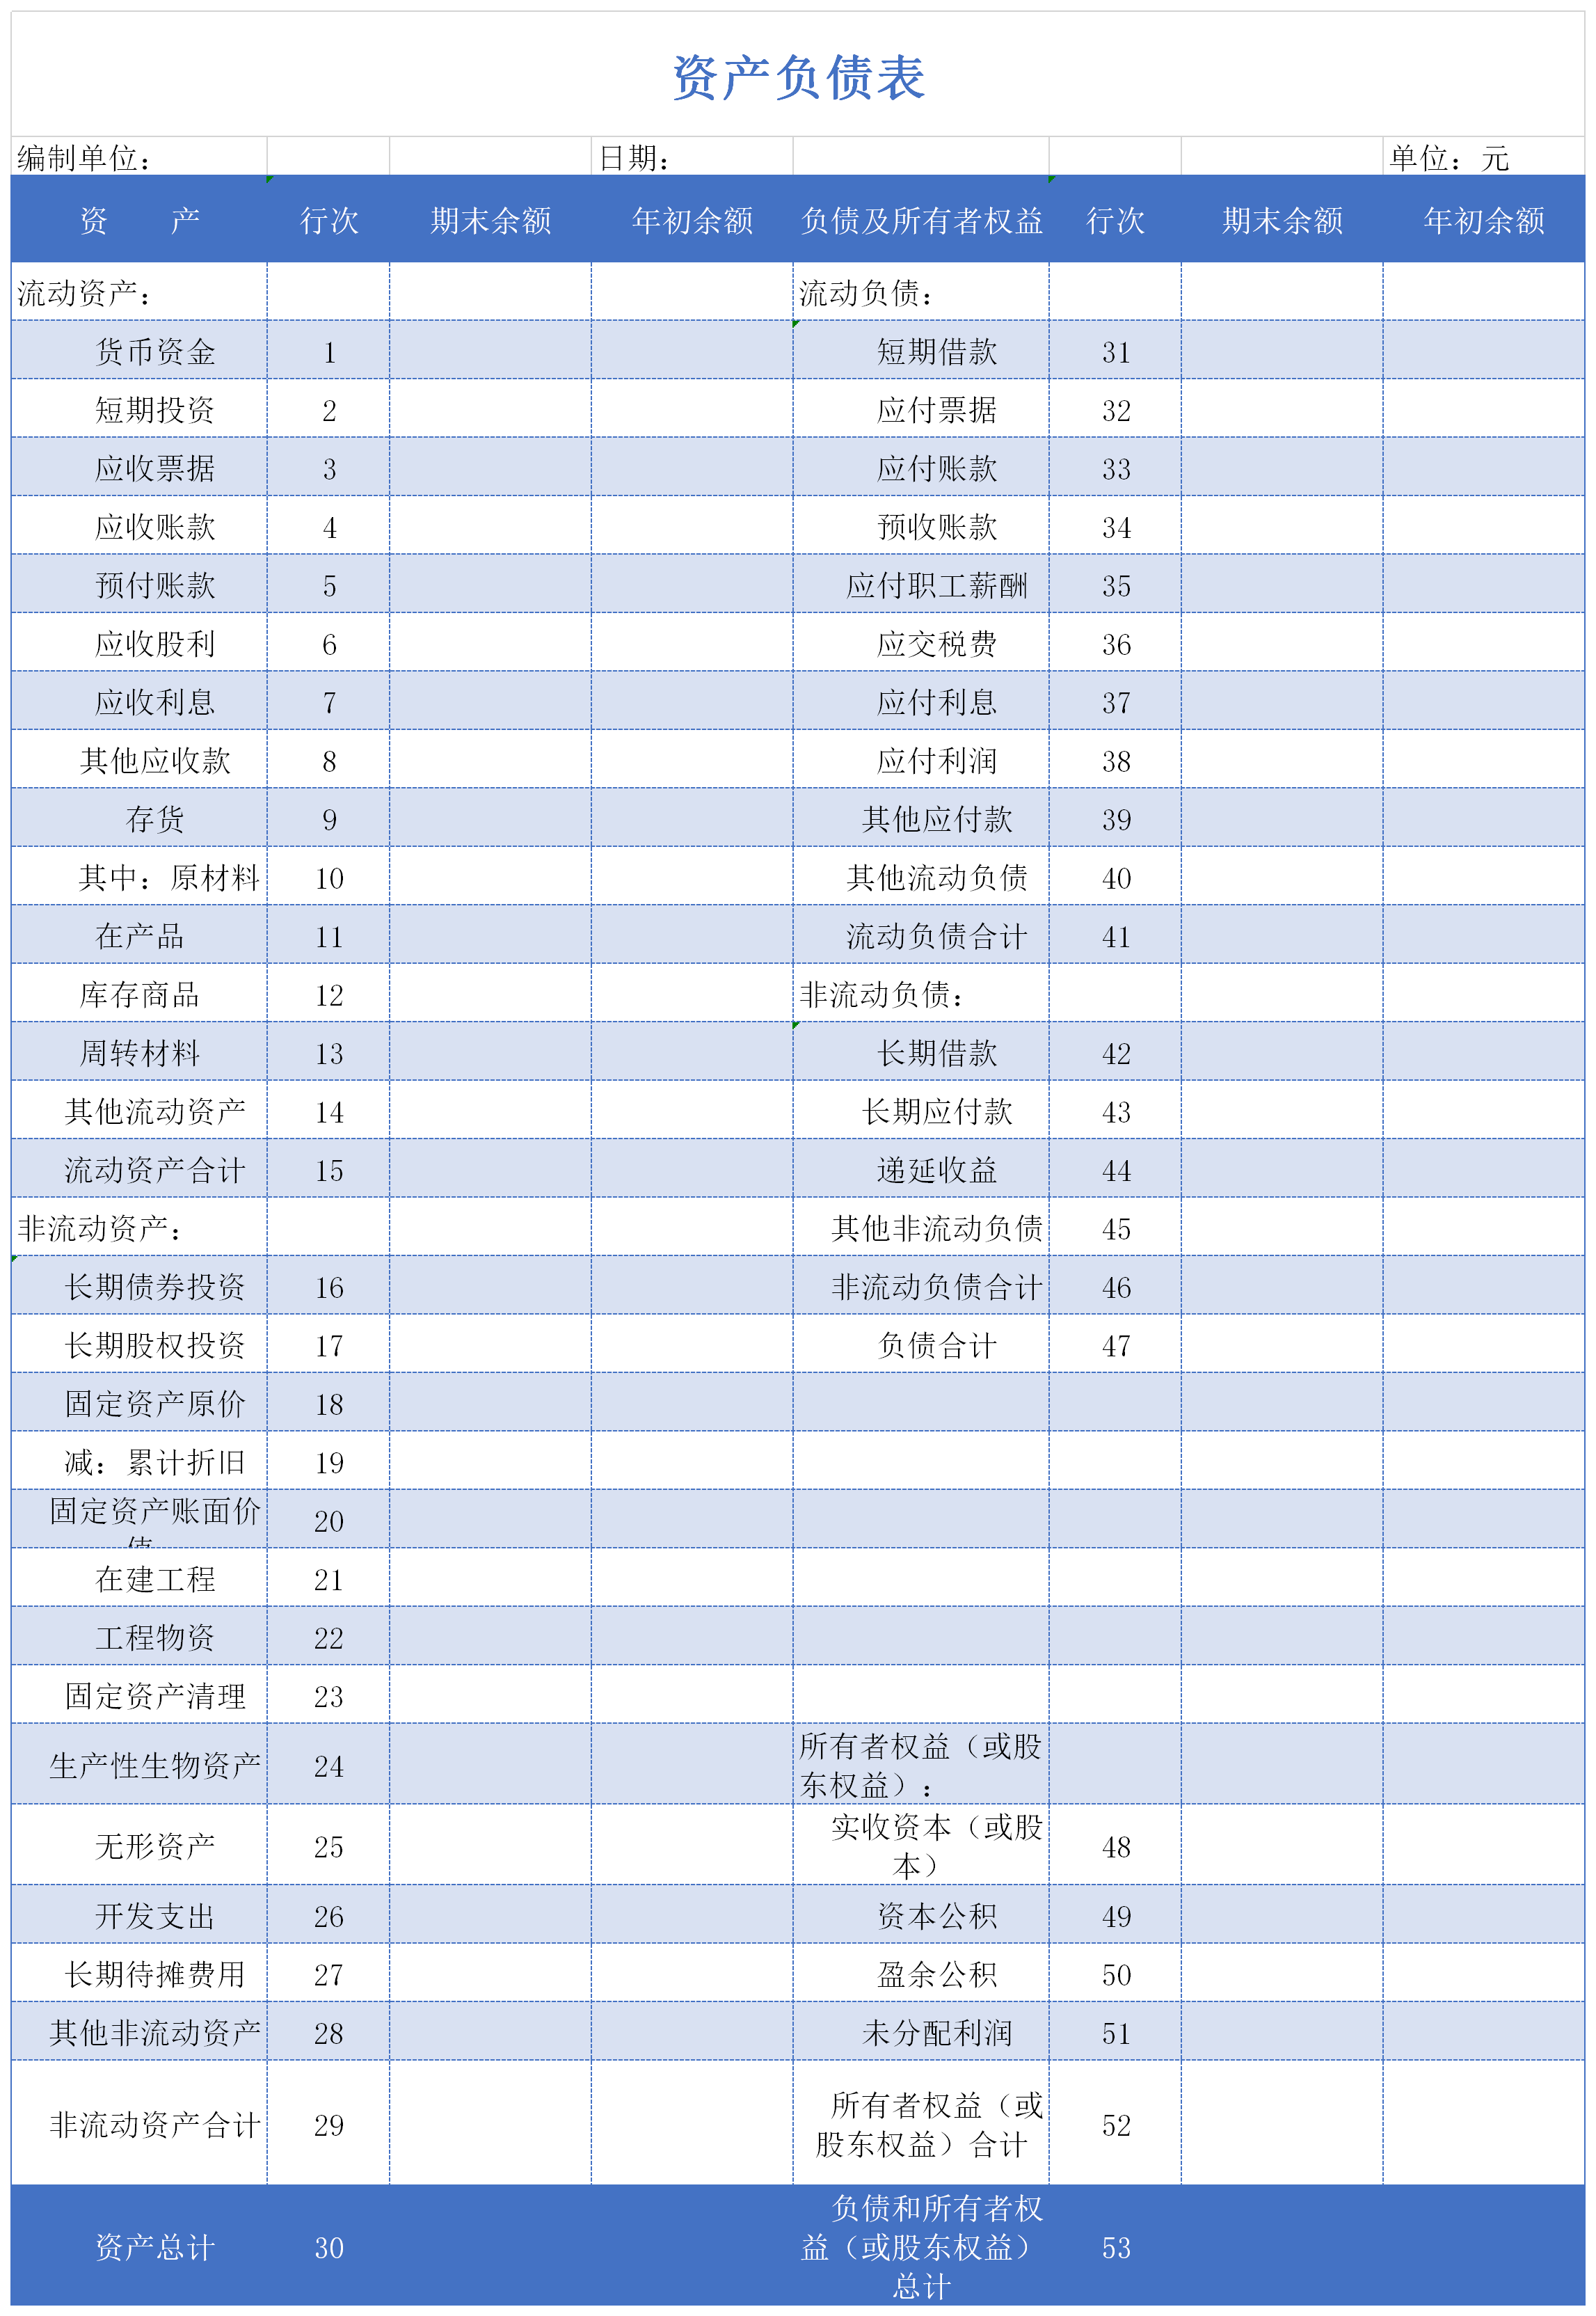
 财务状况表,又称资产负债表,是反映企业在特定日期(如会计期末)财务状况的核心报表。它通过会计平衡原理,将符合会计标准的资产、负债及股东权益等项目划分为“资产”和“负债及股东权益”两大类别。
表格概述
资产负债表是对企业某一特定时点的财务状况进行浓缩呈现的报表。在会计核算完成后,它以静态的方式展示了企业的财务全貌。该报表不仅有助于企业内部进行差错排查、经营决策和风险防控,还能让外部读者快速掌握企业的经营情况。作为会计体系中至关重要的财务报表,资产负债表的主要功能在于展现企业的整体经营状况。
从流程上看,资产负债表是簿记记账程序的最终产物,它汇集了登录分录、过账以及试算调整后的最终结果和报表。从性质上讲,资产负债表反映了企业或公司资产、负债与股东权益之间的对比关系,真实地体现了公司的运营状况。
从报表的基本构成来看,资产负债表主要包括左侧的资产部分和右侧的负债与股东权益部分。在记账过程中,如果完全遵循会计原则,并通过正确的分录或转账试算过程,最终资产负债表的左右两侧总额必然会相等。这个等式可以概括为:资产总额=负债总额+股东权益总额。